Quyết toán thuế thu nhập cá nhân để xác định chính xác số thuế còn thiếu phải nộp thêm hoặc số thuế đã nộp thừa để được hoàn lại (hoặc bù trừ). Vậy quyết toán thuế thu nhập cá nhân như thuế nào? Có quy định gì không? Tham khảo ngay nội dung bài viết dưới đây của MISA hóa đơn điện tử để được hướng dẫn chi tiết.
1. Quyết toán thuế thu nhập cá nhân là gì?
Quyết toán thuế thu nhập cá nhân là việc cá nhân (hoặc tổ chức chi trả) kê khai đầy đủ thu nhập cả năm (từ 01/01 → 31/12), tính lại chính xác số thuế TNCN phải nộp theo đúng luật, sau đó so sánh với số thuế đã tạm nộp/tạm khấu trừ để:
- Nộp thêm nếu còn thiếu
- Được hoàn lại nếu đã nộp thừa
- Hoặc xác nhận “đúng = 0 đồng”
Tại sao phải quyết toán thuế TNCN?
Việc quyết toán thuế TNCN là nghĩa vụ và quyền lợi của cá nhân, được thực hiện vì các lý do chính sau:
- Thực hiện nghĩa vụ pháp luật
- Cá nhân có thu nhập chịu thuế phải quyết toán.
- Không quyết toán sẽ bị xử phạt hành chính (Quy định tại điều 13 Nghị định 125/2020/NĐ-CP được sửa đổi bởi Điểm a Khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP):
- Cá nhân: 2 triệu đồng – 25 triệu đồng
- Tổ chức: 4 triệu đồng – 50 triệu đồng
- Tránh bị truy thu + phạt chậm nộp 0,03%/ngày
- Nếu năm trước bạn làm 3-4 công ty, mỗi nơi khấu trừ 10% thiếu → tổng kết lại có thể thiếu cả chục triệu thuế → bị truy thu + lãi 0,03%/ngày (11%/năm).
- Được hoàn thuế nếu nộp thừa: Ví dụ phổ biến 2024-2025:
- Thu nhập 110 triệu/năm >> không phải nộp thuế, nhưng mỗi tháng công ty vẫn khấu trừ 5-10% → bạn được hoàn lại 100%.
- Có con nhỏ dưới 18 tuổi, bố mẹ già… được giảm trừ gia cảnh → hoàn vài triệu.
- Tránh rủi ro sau này:
- Mua nhà, làm hồ sơ vay ngân hàng, xin visa các nước phát triển… đều bị yêu cầu “Giấy xác nhận hoàn thành nghĩa vụ thuế” hoặc “không nợ thuế”. Không quyết toán bạn sẽ không được xin được giấy này.
2. Quy định về quyết toán thuế thu nhập cá nhân
2.1. Đối tượng phải quyết toán thuế TNCN
Căn cứ theo điều 51 Nghị định 253/2026/NĐ-CP, đối tượng phải quyết toán thuế TNCN là:
- Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công cho người lao động;
- Cá nhân có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế TNCN cho tổ chức, cá nhân trả thu nhập;
- Cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế khi có thu nhập từ hai nơi trở lên và không đủ điều ủy quyền quyết toán thuế.
Trừ các trường sau:
- Cá nhân có số thuế phải nộp nhỏ hơn số thuế đã nộp trong kỳ tính thuế mà không có yêu cầu hoàn thuế TNCN hoặc bù trừ thuế vào kỳ sau;
- Cá nhân có thu nhập từ tiền công, tiền lương và thu nhập vãng lai ở nơi khác, không vượt quá 15 triệu đồng/tháng và đã được khấu trừ thuế thu nhập cá nhân 10%.
Xem thêm:
- Khi nào cá nhân phải tự quyết toán thuế TNCN?
- Hướng dẫn kê khai bổ sung thuế TNCN trên HTKK
- Hướng dẫn công ty quyết toán thuế thu nhập cá nhân cho NLĐ
- Làm sao biết được hoàn thuế thu nhập cá nhân? Cách tính chi tiết
2.2. Thời hạn quyết toán thuế TNCN
Căn cứ theo Điều 10 Nghị định 252/2026/NĐ-CP thì hạn cuối nộp hồ sơ khai thuế TNCN như sau:
- Đối với tổ chức trả thu nhập: Ngày cuối cùng của tháng thứ 3 (ngày 31/03) kể từ ngày kết thúc năm dương lịch. Trường hợp trùng ngày lễ, ngày nghỉ thì sẽ dời sang ngày làm việc đầu tiên của tháng 4 là 01/04.
- Đối với cá nhân tự quyết toán Thuế TNCN: Hạn cuối là 30/4. Tuy nhiên ngày 30/04 rơi vào kỳ nghỉ Lễ nên thời gian quyết toán sẽ được dời sang ngày làm việc đầu tiên sau thời gian nghỉ lễ.
Phần mềm AMIS Thuế thu nhập cá nhân được kết nối sẵn với Tổng cục Thuế giúp doanh nghiệp dễ dàng kiểm soát tình hình xử lý hồ sơ điện tử kê khai, đăng ký, quyết toán thuế. Việc đồng bộ dữ liệu chặt chẽ không chỉ đảm bảo tính chính xác cho các hồ sơ mà còn giảm thiểu tối đa rủi ro sai sót trong quá trình hoàn thiện các chứng từ khấu trừ thuế TNCN của doanh nghiệp.
3. Chuẩn bị trước khi tự quyết toán thuế thu nhập cá nhân
Đăng ký tài khoản thuế điện tử
Để có thể kê khai quyết toán thuế thu nhập cá nhân thì tổ chức, cá nhân cần phải có tài khoản thuế điện tử. Cụ thể hướng dẫn đăng ký gồm 5 bước sau:
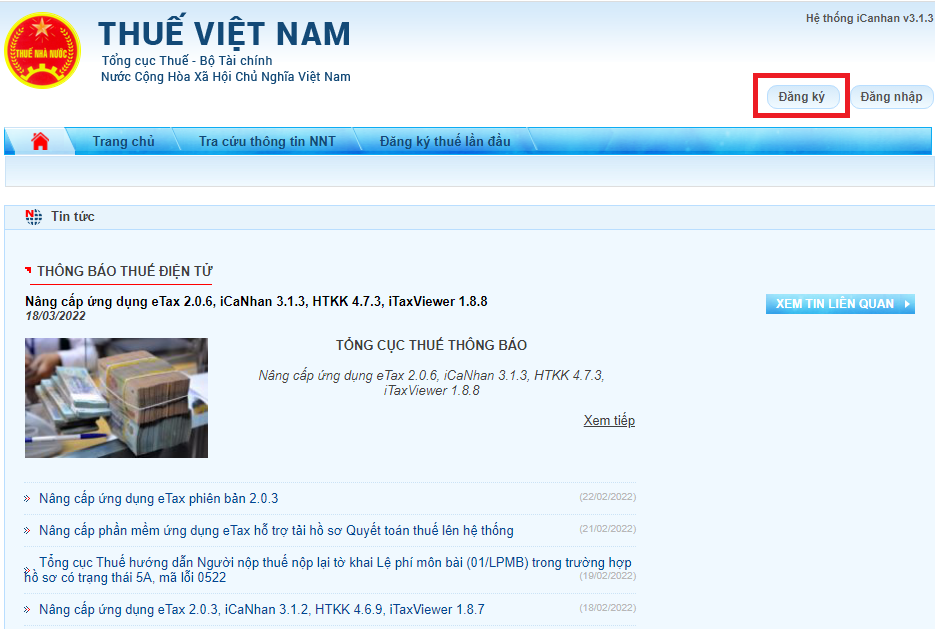
- Bước 1: Truy cập website Thuế Việt Nam và nhấn chọn “Đăng ký”
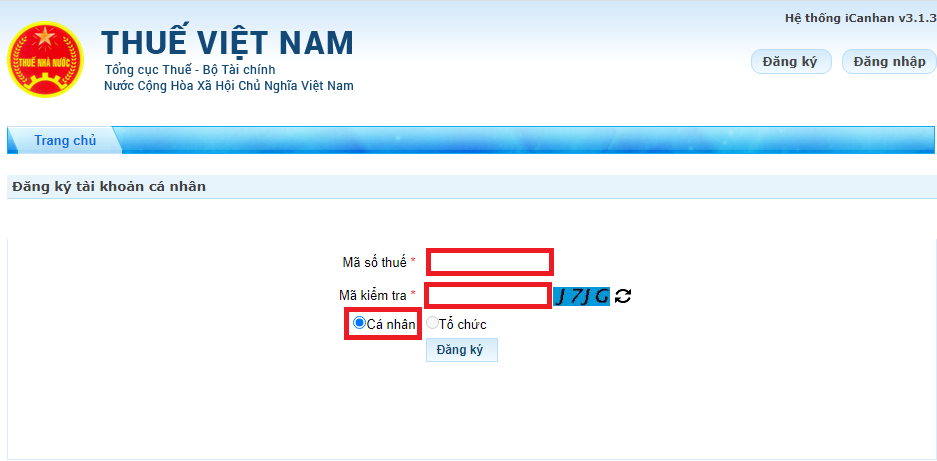
- Bước 2: Điền đầy đủ thông tin về mã số thuế, mã kiểm tra >> chọn Cá nhân >> chọn Đăng ký
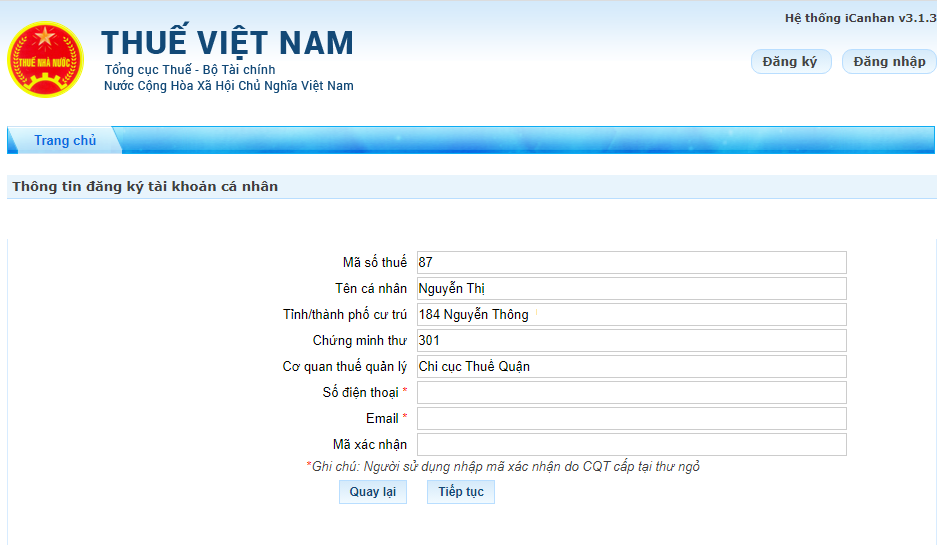
- Bước 3: Bổ sung thêm các thông tin về:
- Số điện thoại;
- Email;
- Mã xác nhận: Nhập mã xác nhận cơ quan thuế gửi. Trường hợp chưa có thì bỏ trống mục này
Sau đó nhấn Tiếp tục
Cô Đỗ Thị Thu Hằng
CHUYÊN GIA NHÂN SỰ CẤP CAO - FOUNDER THU HẰNG HR GLOBAL
Với hơn 20 năm kinh nghiệm quản trị nhân sự tại các tập đoàn đa quốc gia và tập đoàn lớn tại Việt Nam. Từng set-up và vận hành hệ thống C&B, đánh giá hiệu suất, xây dựng khung năng lực cho nhiều doanh nghiệp quy mô trên 5.000 nhân sự.